1. Il Nuovo Paradigma della Razionalizzazione Aziendale: Oltre il Taglio Lineare
Nel panorama economico contemporaneo, caratterizzato da una volatilità senza precedenti e da una trasformazione digitale accelerata, la gestione delle risorse umane ha definitivamente abbandonato il suo ruolo storico di funzione meramente amministrativa per assumere una posizione centrale nella governance strategica d’impresa. Per i Datori di Lavoro e gli HR Manager, la sfida del 2025 non risiede più nella semplice capacità di amministrare le paghe o gestire le presenze, ma nella competenza di orchestrare una “valutazione dell’organico” che sia scientifica, predittiva e strettamente correlata ai risultati finanziari.
Il concetto di “razionalizzazione dei costi”, spesso impropriamente associato a draconiani tagli del personale e riduzioni indiscriminate dei servizi, deve essere radicalmente riformulato come un processo di ottimizzazione delle risorse e di eliminazione sistematica degli sprechi, noti nella filosofia Lean come Muda.
L’approccio tradizionale, che vede la forza lavoro esclusivamente come un centro di costo da comprimere nei momenti di crisi, si è rivelato non solo obsoleto ma finanziariamente dannoso nel medio-lungo termine. Le aziende che intraprendono percorsi di ristrutturazione basati unicamente sulla riduzione del headcount (il numero delle teste) spesso incorrono in costi occulti futuri ben superiori ai risparmi immediati ottenuti. Tali costi si manifestano sotto forma di perdita di know-how istituzionale critico, calo drammatico dell’engagement dei dipendenti rimasti, e una conseguente diminuzione della produttività che erode i margini operativi. Pertanto, una strategia di riorganizzazione efficace richiede un cambio di paradigma: non si tratta di spendere meno, ma di spendere meglio, allocando il capitale umano dove genera il massimo valore aggiunto.
1.1 Analisi Strategica dei Costi e Pianificazione Finanziaria
La pianificazione strategica dei costi rappresenta la spina dorsale di qualsiasi intervento di riorganizzazione sostenibile. Come evidenziato nelle best practices di gestione aziendale, la stima accurata dei costi futuri è fondamentale per prendere decisioni informate riguardanti gli investimenti, la produzione e la gestione complessiva dell’impresa. Questo processo non può essere episodico, legato esclusivamente alla stesura del budget annuale, ma deve evolversi in un monitoraggio continuo. Monitorare regolarmente i costi e confrontarli con i budget stabiliti permette di identificare scostamenti in tempo reale e attuare azioni correttive tempestive, trasformando il controllo di gestione da strumento di verifica ex-post a leva di guida ex-ante.
Il miglioramento continuo, mutuato dalle filosofie Kaizen, suggerisce che la pianificazione strategica dei costi debba essere un processo iterativo. Non è sufficiente “tagliare” una voce di spesa; è necessario comprendere le cause profonde che hanno generato inefficienza. Se, ad esempio, l’analisi dei costi rivela un eccesso di spesa per il lavoro straordinario, la risposta strategica non è vietare lo straordinario (che potrebbe paralizzare la produzione), ma analizzare i processi lavorativi per capire perché il lavoro ordinario non è sufficiente a coprire il fabbisogno. Questo livello di analisi richiede un impegno costante all’innovazione dei processi e al miglioramento delle metodologie operative.
1.2 Business Intelligence e Data-Driven HR
L’era delle decisioni basate sull’intuizione manageriale o sulla consuetudine è tramontata. Oggi, la Business Intelligence (BI) applicata alle Risorse Umane costituisce l’insieme degli strumenti tecnologici e metodologici che permette di riorganizzare i dati aziendali grezzi trasformandoli in report, grafici e raffigurazioni sintetiche in grado di guidare le scelte del vertice aziendale. La BI non crea nuovi dati dal nulla, ma legge, aggrega e interpreta dati già rilevati ed archiviati nei sistemi gestionali (payroll, presenze, performance management), offrendo una visione olistica dell’organizzazione.
Un sistema di reporting aziendale efficace è il complesso del sistema di distribuzione delle informazioni periodiche all’interno dell’azienda. La periodicità di questi report deve essere stabilita dalla direzione aziendale in funzione della velocità del business e della criticità delle decisioni da prendere. Inoltre, il reporting deve essere adattivo: può assumere formati e contenuti diversi a seconda dei destinatari finali. Un report per il CEO avrà un livello di sintesi e un focus sugli indicatori finanziari diverso rispetto a un report operativo per un Line Manager, che necessita di dettagli sui turni e sulle competenze specifiche del suo team. L’obiettivo ultimo è interpretare l’andamento aziendale correlando i dati HR (assenteismo, turnover, costo del lavoro) con i dati di business (fatturato, marginalità, soddisfazione cliente).
2. La Fase Diagnostica: L’Audit delle Risorse Umane come Strumento di Precisione
Prima di procedere con qualsiasi azione di riorganizzazione, è imperativo condurre una diagnosi approfondita dello stato di salute dell’organizzazione. Questo processo prende il nome di Audit delle Risorse Umane (HR Audit). Proprio come un audit finanziario esamina i flussi di denaro per garantire la correttezza dei bilanci, un HR Audit revisiona sistematicamente tutte le funzioni HR per identificare punti di forza, debolezze strutturali e opportunità di miglioramento.
2.1 Metodologia dell’HR Audit: I Sei Passaggi Fondamentali
Un HR Audit non deve essere un esercizio burocratico, ma un’indagine strategica. Le best practices internazionali identificano sei passaggi essenziali che trasformano dati sparsi in insight azionabili, permettendo alle organizzazioni di costruire strategie di gestione della forza lavoro più solide ed efficaci.
- Briefing e Orientamento (Setting the Foundation): Questa fase iniziale è critica quanto le fondamenta di un edificio. Il team di audit incontra gli stakeholder chiave, inclusi HR manager, capi dipartimento ed esecutivi senior. Non si tratta di incontri informali, ma di sessioni di pianificazione strategica dove si definiscono gli obiettivi dell’audit. È in questa sede che si discutono questioni organizzative significative che potrebbero impattare le pratiche HR, come recenti fusioni, alti tassi di turnover in specifici dipartimenti o l’implementazione di nuove tecnologie.
- Scansione delle Informazioni (Gathering Evidence): Questa fase prevede la raccolta sistematica di tutti i documenti e i dati rilevanti. È essenziale documentare ciò di cui si ha bisogno prima di iniziare l’audit per evitare colli di bottiglia. La documentazione include organigrammi, job description, politiche retributive, manuali dei dipendenti e dati storici sulle performance.
- Sondaggi ai Dipendenti (Surveying Employees): Per ottenere una visione completa, non si può prescindere dalla percezione della forza lavoro. I sondaggi permettono di catturare prospettive diverse e spesso rivelano problematiche latenti (clima tossico, mancanza di chiarezza nei ruoli) che i dati quantitativi non mostrano.
- Conduzione di Interviste (Conducting Interviews): I dati e i sondaggi dicono cosa sta succedendo, ma le interviste spiegano perché. Scavare più a fondo attraverso colloqui con manager e dipendenti chiave permette di comprendere le dinamiche sottostanti ai numeri.
- Sintesi (Synthesizing): In questa fase, il team di audit analizza l’enorme mole di dati raccolti per dare un senso alle informazioni. Si cercano correlazioni, cause ed effetti, e si identificano i trend che richiedono attenzione immediata.
- Reporting e Comunicazione (Reporting): L’ultimo passaggio è comunicare gli insight e guidare l’azione. Un report di audit efficace non si limita a elencare i problemi, ma propone soluzioni pratiche e una roadmap per l’implementazione.
2.2 Tipologie di Audit e Ambiti di Intervento
L’audit può essere segmentato in base alle specifiche funzioni del dipartimento HR o agli obiettivi aziendali. È possibile condurre audit verticali su aree specifiche come il reclutamento e la selezione, la formazione e sviluppo, le retribuzioni e gli incentivi, o la comunicazione interna. Esistono inoltre audit dedicati ad ambiti normativi critici come la sicurezza sul lavoro e la prevenzione dei rischi, la responsabilità sociale d’impresa e la governance aziendale.
Una distinzione fondamentale riguarda il soggetto che effettua l’audit. La scelta tra un audit interno e uno esterno dipende dalla dimensione dell’azienda, dalle risorse disponibili e dagli obiettivi dell’analisi.
Audit Interno: Condotto dal team HR dell’azienda stessa. È efficace se i responsabili sono preparati e possono operare con imparzialità, ed è generalmente meno costoso. Tuttavia, rischia di essere influenzato da bias cognitivi interni o da dinamiche politiche aziendali.
Audit Esterno: Affidato a società specializzate o consulenti esterni. Garantisce una valutazione oggettiva e introduce nuove prospettive, benchmark di mercato e soluzioni innovative che potrebbero non essere visibili dall’interno.
2.3 Checklist di Conformità e Strumenti
Per garantire l’efficacia dell’audit, è utile avvalersi di strumenti strutturati come le checklist di conformità. Una checklist per l’HR audit dovrebbe coprire aree critiche quali le pratiche generali di impiego, la compensazione e il payroll, la formazione e sviluppo e la documentazione del personale. Ad esempio, è necessario verificare se esiste un processo chiaro e ben comunicato per ricevere e gestire i reclami dei dipendenti, se i dipendenti ricevono feedback continui e se l’organizzazione è conforme alle normative sulla protezione dei dati come il GDPR. L’uso di modelli Excel o software dedicati può semplificare notevolmente la raccolta e l’analisi di questi dati.
3. Analisi Economica del Capitale Umano: Costi Visibili e Costi Occulti
La ristrutturazione aziendale richiede una comprensione granulare della struttura dei costi del personale. Mentre i costi diretti sono facilmente reperibili nei bilanci, i costi occulti e indiretti rappresentano spesso la vera emorragia finanziaria che mina la competitività dell’impresa.
3.1 Benchmark del Costo del Lavoro in Italia
L’analisi dei costi diretti deve partire da un benchmarking accurato.
In Italia, il costo orario del lavoro varia significativamente in base alla dimensione dell’azienda e al settore. Dati recenti indicano che le unità economiche più grandi (con almeno 1000 dipendenti) sostengono un costo orario medio sensibilmente più alto (circa 19,2 euro l’ora per la retribuzione, che sale a oltre 33 euro considerando il costo totale del lavoro) rispetto alle piccole imprese, che si attestano su valori inferiori.
Anche il settore influenza pesantemente questa metrica: il costo orario nel settore finanziario e assicurativo può superare i 51 euro, quasi 33 euro in più rispetto ai servizi amministrativi e di supporto. Queste differenze sono dovute non solo ai livelli salariali, ma alla struttura del welfare aziendale, alla formazione e agli oneri accessori che le grandi aziende tendono ad offrire in misura maggiore.
3.2 I Costi Occulti: L’Iceberg della Gestione HR
Oltre alle retribuzioni e ai contributi, esistono costi “nascosti” che l’azienda paga senza averne piena consapevolezza. Individuare dove si annidano questi costi è il primo passo per ridurli e aumentare i ricavi di gestione.
3.2.1 Assenteismo e Presenteismo
L’assenteismo è uno dei costi occulti più significativi. Non va confuso con le legittime assenze per malattia o ferie; l’assenteismo patologico è spesso sintomo di disaffezione. Il costo non è solo lo stipendio pagato per giornate non lavorate, ma include la perdita di produttività, i costi per le sostituzioni (straordinari di altri colleghi o personale interinale) e l’aumento del carico di lavoro per il resto del team, che può generare stress e ulteriore assenteismo in un circolo vizioso. Monitorare il tasso di assenteismo è un KPI critico per valutare la salute organizzativa.
3.2.2 Il Costo del “Bad Management” e della Leadership Inefficace
Una gestione povera delle risorse umane ha costi devastanti. Studi stimano che manager inefficaci costino alle aziende miliardi ogni anno a causa di turnover elevato, perdita di produttività e disimpegno. Un singolo “cattivo capo” può costare all’organizzazione cifre nell’ordine dei 100.000 euro all’anno in mancati ricavi e attrito del personale. La mancanza di politiche chiare, ruoli confusi e l’assenza di responsabilità portano a perdite di tempo e scadenze mancate, tutti fattori che erodono il margine operativo. Inoltre, pratiche HR scadenti espongono l’azienda a rischi legali e sanzioni per non conformità, oltre a danneggiare la reputazione aziendale e la cultura interna.
3.2.3 Disallineamento Organizzativo (Misalignment)
Quando i team e i dipartimenti non sono allineati sugli obiettivi strategici, si verificano inefficienze enormi. Questo “disallineamento” porta a duplicazione degli sforzi, conflitti tra silos e opportunità di mercato perse. Il disallineamento può costare alle organizzazioni fino al 5-10% del loro fatturato annuale in termini di mancate opportunità e sprechi operativi. Le aziende altamente allineate, al contrario, aumentano i ricavi il 58% più velocemente e sono il 72% più redditizie. Il disallineamento si manifesta anche a livello individuale quando il ruolo di un dipendente non corrisponde alle sue attitudini naturali (“Talent Wiring”), portando a sottoperformance e burnout.
3.3 Il Costo del Turnover: Una Formula Complessa
Il turnover del personale ha un impatto finanziario diretto e indiretto massiccio. Sostituire un dipendente che lascia l’azienda può costare dal 30% al 200% del suo stipendio annuale, a seconda della complessità del ruolo.
Per calcolare il costo totale del turnover (Cost Per Hire – CPH), è necessario considerare:
Costi Diretti: Spese per agenzie di reclutamento, pubblicità, screening dei CV, costi amministrativi, background checks e spese di relocation.
Costi Indiretti (Intangibili): La perdita di produttività durante il periodo di vacanza del ruolo e durante la fase di apprendimento (onboarding) del nuovo assunto. Un nuovo dipendente può impiegare fino a 8 mesi per raggiungere la piena produttività. Inoltre, il turnover ha un impatto negativo sul morale del team restante e comporta la perdita di conoscenza istituzionale.
In un’azienda sana, un tasso di turnover fisiologico si attesta intorno al 10%; tassi superiori sono indicatori di problemi strutturali che richiedono un intervento immediato di retention e analisi del clima.
4. Modelli Organizzativi a Confronto: Gerarchia vs. Lean Organization
La struttura organizzativa non è solo un disegno su carta, ma il sistema nervoso dell’azienda che determina come le decisioni vengono prese, come le informazioni fluiscono e, in ultima analisi, quanto costa operare. La riorganizzazione per la razionalizzazione dei costi spesso implica una transizione da modelli tradizionali a modelli più snelli (Lean).
4.1 Analisi Comparativi dei Modelli
La seguente tabella sintetizza le differenze cruciali tra un approccio tradizionale ed uno “Lean”, evidenziando l’impatto sull’efficienza e sui costi.
| Attributo | Organizzazione Tradizionale (Gerarchica) | Lean Organization (Snella) | Impatto sulla Razionalizzazione dei Costi |
|---|---|---|---|
| Struttura | Gerarchica, piramidale, basata su dipartimenti funzionali (Silos) | Piatta, basata su flussi di valore (Value Streams) e team interfunzionali | Riduce i costi di coordinamento tra silos e accelera il time-to-market eliminando i passaggi burocratici inutili. |
| Driver del Cambiamento | Top-down: il management impone il cambiamento | Bottom-up: ogni membro è responsabilizzato per innovare | Riduce la necessità di costosi consulenti esterni per l'ottimizzazione, sfruttando l'intelligenza collettiva interna a costo zero. |
| Focalizzazione | Efficienza locale, economie di scala, produzione di massa (Product-out) | Valore per il cliente, eliminazione sprechi (Muda), flusso continuo (Customer-focused) | Abbatte i costi di magazzino e le scorte invendute (capitale immobilizzato), producendo solo ciò che il mercato richiede. |
| Gestione dei Problemi | Divisione estrema del lavoro, delega agli specialisti | Problem solving diffuso e immediato alla radice | Drastica riduzione dei costi della "non-qualità" (difetti, resi, rifacimenti) e dei tempi di fermo operativo. |
| Personale e Spazi | Spesso sovradimensionati (buffer di sicurezza) e spazi rigidi | Ottimizzazione su domanda reale (Takt time) e flessibilità | Eliminazione della sovra-capacità produttiva e riduzione dei costi fissi (affitti, utenze) grazie all'uso efficiente degli spazi. |
| Cultura Aziendale | Obbedienza, flusso informazioni limitato, paura dell'errore | Miglioramento continuo (Kaizen), trasparenza radicale | Previene errori costosi nascosti e promuove l'efficienza operativa spontanea senza necessità di supervisione costante. |
4.2 L’Efficacia del Modello Lean nella Riduzione dei Costi
Le aziende tradizionali, organizzate per funzioni, soffrono inevitabilmente di lunghi tempi di attraversamento (lead time), scarsa qualità e alti costi dovuti alle lotte intestine tra dipartimenti, descritte come “fiefdoms”.
Questo modello genera sprechi sistemici che i manager tradizionali faticano a vedere, accettando l’inefficienza come un dato di fatto. Al contrario, le aziende Lean sono organizzate per flussi di valore, permettendo al valore di fluire rapidamente verso il cliente. L’adozione di principi Lean ha dimostrato di poter aumentare drasticamente l’EBITDA (in casi documentati dal 4% al 30%) e la produttività per ora lavorata, riducendo contemporaneamente il fabbisogno di personale e di spazio.
Tuttavia, è importante notare che la gerarchia non va demonizzata tout court. Un approccio ibrido, che mantenga la sicurezza e l’ordine della struttura gerarchica ma integri l’agilità e la capacità di innovazione dei modelli agili, può essere la soluzione vincente per molte PMI italiane. Il team leader, in questo contesto, diventa il fulcro del management, capace di creare un clima di fiducia e impegno reciproco.
5. Il Quadro Normativo Italiano: Gestione dei Licenziamenti e Riorganizzazione
La riorganizzazione aziendale, quando implica una riduzione del personale, deve confrontarsi con un quadro normativo rigido e complesso. In Italia, le regole per il 2025, ma che sono rappresentative anche per i prossimi, impongono una pianificazione meticolosa per evitare contenziosi e costi imprevisti.
5.1 Il Licenziamento per Giustificato Motivo Oggettivo (GMO)
Il licenziamento individuale per “Giustificato Motivo Oggettivo” (GMO) è la fattispecie giuridica che copre le riorganizzazioni aziendali. La Corte di Cassazione ha consolidato il principio secondo cui è legittimo il licenziamento motivato da un riassetto organizzativo, purché sia effettivo, non pretestuoso e finalizzato a una gestione aziendale più economica. Non è necessario che l’azienda sia in crisi profonda; la ricerca di una maggiore efficienza o profitto è una motivazione valida (art. 41 della Costituzione sulla libertà di iniziativa economica). Tuttavia, il datore di lavoro ha l’onere della prova su due fronti:
L’effettività della soppressione del posto: Deve dimostrare che il ruolo è stato effettivamente eliminato o le sue mansioni redistribuite in modo stabile.
- L’obbligo di repechage (ripescaggio): Deve provare l’impossibilità di ricollocare il lavoratore in altre mansioni, anche di livello inferiore (demansionamento legittimo per salvaguardia del posto), compatibili con il suo bagaglio professionale.
5.2 Il Costo del “Ticket di Licenziamento” 2025
Un elemento finanziario cruciale per il 2025 è il cosiddetto “Ticket di Licenziamento”, ovvero il contributo che il datore di lavoro deve versare all’INPS per finanziare la NASpI (Nuova Assicurazione Sociale per l’Impiego) nei casi di interruzione involontaria del rapporto di lavoro a tempo indeterminato (inclusi licenziamento per GMO, giusta causa, e risoluzione consensuale in sede protetta).
Il calcolo del ticket per il 2025 si basa sui seguenti parametri aggiornati :
Base di calcolo: Il 41% del massimale mensile NASpI per ogni 12 mesi di anzianità aziendale negli ultimi 3 anni.
Massimale NASpI 2025: Stimato in 1.562,82 euro.
Importo Annuale: Il 41% di 1.562,82 euro è pari a 640,76 euro per ogni anno di anzianità.
Importo Mensile: Per frazioni di anno, il costo è di 53,40 euro al mese.
- Massimale Triennale: L’importo massimo da versare, per un dipendente con anzianità pari o superiore a 36 mesi, è di 1.922,27 euro (640,76 euro x 3).
Aggravanti per Licenziamenti Collettivi: Nel caso di licenziamento collettivo, il costo può aumentare drasticamente :
Se la procedura si chiude senza accordo sindacale, il contributo viene moltiplicato per 3 (arrivando fino a circa 5.766 euro per dipendente con anzianità > 3 anni);
Se l’azienda rientra nei casi di finanziamento CIGS, l’importo può essere raddoppiato o triplicato in base a specifiche condizioni.
| Anzianità Aziendale del Dipendente | Calcolo (Base 41% Massimale NASpI) | Importo Totale da Versare |
|---|---|---|
| Fino a 12 Mesi (1 Anno) | Quota base annuale | € 640,76 |
| Fino a 24 Mesi (2 Anni) | Quota base x 2 | € 1.281,52 |
| 36 Mesi o più (Massimale Standard) | Quota base x 3 (Tetto Massimo) | € 1.922,27 |
| Licenziamento Collettivo (Senza Accordo Sindacale) | Massimale x 3 (Aggravante) | € 5.766,81 |
5.3 Procedure: Licenziamento Individuale vs. Collettivo
La distinzione tra le due procedure è fondamentale per la compliance.
Licenziamento Individuale: Si applica quando i licenziamenti sono isolati o in numero inferiore a 5 nell’arco di 120 giorni. Richiede la comunicazione scritta dei motivi e il rispetto del periodo di preavviso.
Licenziamento Collettivo (L. 223/1991): Obbligatorio per le aziende con più di 15 dipendenti che intendono licenziare almeno 5 lavoratori nell’arco di 120 giorni, in conseguenza di una riduzione o trasformazione di attività o lavoro.
Procedura: È complessa e rigorosa. Prevede una comunicazione preventiva alle rappresentanze sindacali (RSA/RSU) e agli organi competenti, seguita da un esame congiunto (fase sindacale, max 45 giorni) e un’eventuale fase amministrativa (max 30 giorni).
Criteri di Scelta: I lavoratori da licenziare non possono essere scelti arbitrariamente. Devono essere applicati criteri oggettivi previsti dai contratti collettivi o, in mancanza, dalla legge (carichi di famiglia, anzianità di servizio, esigenze tecnico-produttive ed organizzative). La violazione di questi criteri rende il licenziamento annullabile.
Diritto di Precedenza: I lavoratori licenziati collettivamente hanno diritto di precedenza nella riassunzione presso la stessa azienda per un periodo di 6 mesi.
6. Strategia “Build vs. Buy”: L’Economia del Reskilling
Di fronte alla necessità di nuove competenze per la riorganizzazione (es. digitalizzazione, automazione), l’azienda si trova di fronte al dilemma “Build vs. Buy”: conviene licenziare le risorse obsolete e assumerne di nuove (Buy), o formare il personale interno (Build)? L’analisi dei dati 2024-2025 sposta decisamente l’ago della bilancia verso il Build.
6.1 Analisi Comparativa dei Costi: Reskilling vs. Hiring
Le evidenze economiche mostrano che il Reskilling (riqualificazione professionale) è spesso molto più vantaggioso dell’assunzione esterna.
Costo del “Buy” (Assunzione Esterna): Il costo medio per assumere un nuovo talento, specialmente in ambito tecnologico, è elevato. Report recenti stimano il costo medio di assunzione intorno ai 23.450 dollari (circa 21.500 euro), considerando le spese di recruiting, l’onboarding e la perdita di produttività iniziale. Altre fonti indicano che il costo per riempire una posizione tecnica può arrivare fino a 50.000 dollari se si considerano i costi estesi e i tempi di vacanza del ruolo (fino a 42 giorni o più). Inoltre, i nuovi assunti hanno un rischio di abbandono maggiore nei primi mesi (fino al 20% si dimette entro 45 giorni).
Costo del “Build” (Upskilling/Reskilling): Il costo medio per riqualificare un dipendente esistente è significativamente inferiore, attestandosi intorno ai 15.231 dollari (circa 14.000 euro) o addirittura meno di 5.000 dollari per molte organizzazioni. Il reskilling permette di risparmiare mediamente circa 8.000 dollari per dipendente rispetto all’assunzione esterna.
Tempo di Produttività: Un dipendente interno riqualificato raggiunge la piena produttività molto più velocemente grazie alla conoscenza pregressa dei processi e della cultura aziendale (Crossboarding), mentre un esterno può impiegare dai 4 agli 8 mesi per essere pienamente operativo.
| Voce di Costo/Beneficio | Hiring (Nuova Assunzione) | Reskilling (Riqualificazione Interna) | Vantaggio Competitivo |
|---|---|---|---|
| Costo Medio Stimato | ~ € 21.500 - € 46.000 (Include recruiting & onboarding) |
~ € 4.500 - € 14.000 (Formazione & Tutoraggio) |
Reskilling (Risparmio Netto) |
| Time-to-Productivity | 4 - 8 Mesi Tempo per piena operatività |
1 - 3 Mesi Grazie al "Crossboarding" |
Reskilling (Velocità) |
| Rischio Culturale | Alto Possibile rigetto del team |
Nullo Risorsa già integrata e fidata |
Reskilling (Stabilità) |
| Retention & Fedeltà | Rischio abbandono nei primi 12 mesi | Aumento fedeltà fino a 2x | Reskilling |
| Impatto sul Team | Potenziale minaccia percepita | Messaggio positivo di crescita interna | Reskilling |
6.2 Finanziamenti per la Formazione: I Fondi Interprofessionali
Per le aziende italiane, il vantaggio economico del reskilling è ulteriormente amplificato dalla possibilità di accedere ai Fondi Paritetici Interprofessionali (es. Fondimpresa, Fondartigianato, Forte, Fondoprofessioni).
Meccanismo: Le aziende possono destinare lo 0,30% dei contributi obbligatori versati all’INPS (il contributo contro la disoccupazione involontaria) a uno di questi fondi. L’adesione è gratuita e non comporta costi aggiuntivi.
Utilizzo: Le risorse accantonate possono essere utilizzate per finanziare piani formativi su misura per le esigenze di riorganizzazione, coprendo i costi di docenza, tutoraggio e gestione.
Strumenti: I fondi operano solitamente attraverso il “Conto Formazione” (accesso diretto alle risorse accantonate dall’azienda) o tramite “Avvisi/Bandi” (risorse mutualistiche messe a bando per progetti specifici, utili anche per le PMI con accantonamenti ridotti).
Vantaggio Fiscale: La formazione finanziata permette di recuperare risorse che altrimenti verrebbero versate a fondo perduto, trasformando un obbligo contributivo in un investimento strategico a costo zero per l’impresa.
7. Strategia SEO e Comunicazione nella Riorganizzazione
In un’ottica integrata di consulenza HR e marketing, la riorganizzazione non è solo un fatto interno, ma un evento che impatta sul brand. L’uso di strategie SEO (Search Engine Optimization) e di una comunicazione mirata è essenziale per gestire il cambiamento e attrarre i talenti giusti nel nuovo assetto.
7.1 SEO “Long Tail” per il Reclutamento Mirato
Quando la riorganizzazione richiede l’inserimento di nuove figure specializzate, la strategia di reclutamento deve evolversi. Invece di competere per parole chiave generiche e ad alto volume (es. “Ingegnere”), che portano candidati non qualificati e alta concorrenza, è strategico puntare sulle Long Tail Keywords (parole chiave a coda lunga).
Cosa sono: Frasi composte da 3-4 o più parole, molto specifiche (es. “Ingegnere gestionale esperto lean manufacturing Veneto”).
Vantaggi: Sebbene abbiano volumi di ricerca inferiori, le long tail keywords intercettano un intento di ricerca molto preciso e qualificato. I candidati che cercano termini così specifici sono più vicini alla decisione e più allineati con il profilo richiesto, aumentando il tasso di conversione della candidatura e riducendo il tempo di screening.
Voice Search: Le long tail sono fondamentali anche per intercettare le ricerche vocali (es. “Ok Google, trova un consulente del lavoro esperto in riorganizzazione a Milano”), che sono in costante crescita e hanno natura conversazionale.
7.2 Comunicare la Riorganizzazione: Change Management
La comunicazione interna è l’antidoto ai costi occulti del disimpegno e della resistenza al cambiamento. Una strategia di comunicazione efficace durante la riorganizzazione deve essere trasparente e continua.
Perché: Spiegare chiaramente le ragioni della riorganizzazione (es. necessità di competitività, innovazione) per creare un senso di urgenza e necessità condivisa.
Come: Utilizzare canali multipli (meeting, email, intranet) e facilitare il feedback bidirezionale. Il team di HR deve agire come mediatore, ascoltando le preoccupazioni e chiarendo i nuovi ruoli.
Cultura: Rinforzare la cultura aziendale post-ristrutturazione è cruciale per ristabilire la fiducia. Celebrare i piccoli successi e chiarire i nuovi percorsi di carriera aiuta a mantenere alto il morale.
8. Roadmap Operativa e Conclusioni
Per tradurre queste analisi in azione, proponiamo una roadmap operativa sintetica per l’HR Manager che deve guidare la riorganizzazione.
Diagnosi (Mese 1): Avviare l’HR Audit (interno o esterno). Mappare i costi visibili e occulti. Somministrare sondaggi sul clima aziendale.
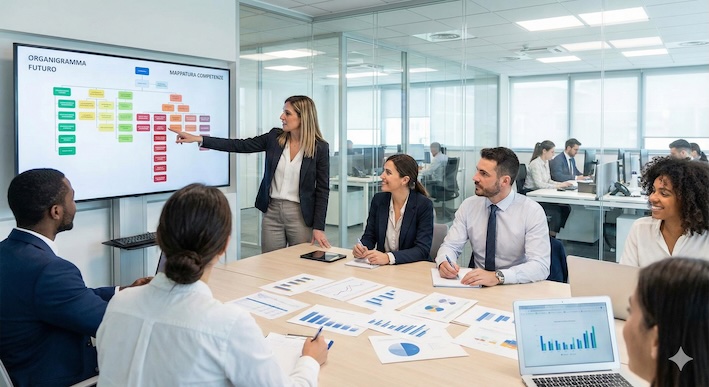
Pianificazione (Mese 2): Definire il nuovo organigramma “To-Be” (possibilmente orientato al Lean). Identificare i gap di competenze.
Analisi Finanziaria (Mese 2): Calcolare il ROI del Reskilling vs Hiring. Verificare il saldo del Conto Formazione presso il Fondo Interprofessionale. Stimare i costi di eventuali licenziamenti (Ticket NASpI).
Strategia (Mese 3): Redigere il piano industriale e di comunicazione. Avviare le consultazioni sindacali se previste (Licenziamento Collettivo).
Esecuzione (Mese 4-6): Implementare i piani di formazione (Reskilling). Gestire le uscite in modo etico e conforme alla legge. Lanciare le campagne di recruiting mirate (SEO Long Tail).
Monitoraggio (Continuo): Misurare i KPI post-riorganizzazione (produttività, assenteismo, margini operativi).
In conclusione, la razionalizzazione dei costi attraverso la valutazione dell’organico non è un mero esercizio contabile, ma una leva strategica fondamentale. Nei prossimi anni, le aziende che avranno successo non saranno quelle che tagliano di più, ma quelle che sapranno eliminare gli sprechi proteggendo al contempo il proprio capitale umano, investendo nella formazione continua e navigando con competenza il complesso scenario normativo italiano.
Domande Frequenti (FAQ)
1. Quali sono i principali costi occulti nella gestione del personale? I costi occulti più impattanti sono l’assenteismo (perdita di produttività e costi di sostituzione), il turnover elevato (costi di reclutamento e formazione), il disallineamento strategico (lavoro non finalizzato agli obiettivi) e la leadership inefficace, che genera disimpegno e rischi legali.
2. A quanto ammonta il Ticket di Licenziamento nel 2025 e come si calcola? Nel 2025, il Ticket di Licenziamento è pari al 41% del massimale mensile NASpI (stimato a 1.562,82 €) per ogni anno di anzianità aziendale negli ultimi 3 anni. Il costo annuale è di circa 640,76 €, fino a un massimo triennale di 1.922,27 €. L’importo triplica per i licenziamenti collettivi senza accordo sindacale.
3. È economicamente più vantaggioso assumere nuove risorse o riqualificare quelle interne? Il Reskilling (riqualificazione) è generalmente più vantaggioso. Assumere una nuova risorsa può costare oltre 20.000 € (tra recruiting e onboarding), mentre riqualificare un dipendente interno costa in media 8.000 € in meno, garantendo inoltre maggiore retention, integrazione culturale immediata e miglior morale aziendale.
4. Qual è la differenza procedurale tra licenziamento individuale e collettivo? Il licenziamento individuale riguarda singoli casi o meno di 5 dipendenti in 120 giorni e richiede giustificato motivo. Il licenziamento collettivo (L. 223/1991) è obbligatorio per aziende con oltre 15 dipendenti che licenziano almeno 5 persone in 120 giorni per riduzione/trasformazione di attività, e impone una rigorosa procedura di consultazione sindacale e criteri di scelta oggettivi.
5. Come funzionano i Fondi Interprofessionali per finanziare la riorganizzazione? I Fondi Interprofessionali permettono alle aziende di destinare gratuitamente lo 0,30% dei contributi INPS già versati a un fondo (es. Fondimpresa) per finanziare la formazione dei dipendenti. Questo consente di coprire i costi di upskilling necessari durante la riorganizzazione senza gravare sul bilancio, recuperando risorse altrimenti perse.