La trasparenza salariale come leva strategica
Il panorama giuslavoristico europeo e nazionale sta attraversando una profonda trasformazione in cui l’equità salariale cessa di essere un mero principio etico per configurarsi come un pilastro della conformità aziendale e della governance delle risorse umane. In questo scenario, l’adozione di politiche trasparenti non rappresenta più un’opzione discrezionale, ma un requisito strategico ineludibile per mitigare rischi legali e reputazionali. L’opacità dei sistemi retributivi ha storicamente favorito il consolidamento di asimmetrie ingiustificate, ostacolando l’individuazione di discriminazioni salariali di genere e rendendo impraticabile una reale verifica da parte dei lavoratori.
La nuova regolamentazione mira a scardinare questa barriera informativa, imponendo alle organizzazioni un’accountability interna strutturata e una tracciabilità totale delle dinamiche salariali. Per le imprese italiane, questo cambiamento richiede una profonda revisione dei sistemi di inquadramento e delle politiche retributive, trasformando la compliance da costo burocratico a fattore di competitività sul mercato del lavoro.
L’evoluzione normativa: dalla Direttiva UE 2023/970 al D.Lgs. 96/2026
Il percorso legislativo volto a colmare le asimmetrie salariali si è compiuto con l’approvazione del Decreto Legislativo 7 maggio 2026, n. 96, pubblicato in Gazzetta Ufficiale n. 125 il 1° giugno 2026 ed entrato ufficialmente in vigore il 7 giugno 2026. Questo provvedimento rappresenta il recepimento nazionale della Direttiva (UE) 2023/970, concepita per rafforzare l’effettiva applicazione del principio della parità retributiva tra generi per lo stesso lavoro o per prestazioni di pari valore.
Il legislatore italiano ha scelto di non limitarsi a una traduzione letterale della norma comunitaria, integrando le nuove disposizioni direttamente nel quadro del Codice delle Pari Opportunità di cui al D.Lgs. 198/2006. Questo approccio valorizza il ruolo dei Consiglieri di parità e dell’Ispettorato Nazionale del Lavoro come organi deputati alla vigilanza e al supporto delle tutele contro le discriminazioni.
Tuttavia, si riscontra una significativa deviazione rispetto al testo europeo: l’art. 4 del decreto italiano introduce una presunzione relativa di conformità ai principi di parità per i datori di lavoro che applicano un Contratto Collettivo Nazionale di Lavoro (CCNL) sottoscritto dalle organizzazioni sindacali comparativamente più rappresentative. Pur semplificando la compliance per molte imprese, tale presunzione attenua in parte la spinta verso verifiche salariali approfonditi, sebbene rimanga intatta la facoltà dei lavoratori di dimostrare l’esistenza di discriminazioni individuali.
I capisaldi della riforma: informazioni, divieti e comparabilità
La riforma poggia su pilastri operativi che ridefiniscono le relazioni di lavoro fin dalla fase pre-assuntiva. Si assiste, in primo luogo, alla totale abolizione del segreto salariale: le clausole contrattuali individuali che vietano la divulgazione o lo scambio di informazioni sulla propria retribuzione sono dichiarate nulle per legge, con effetto immediato dal 7 giugno 2026.
In secondo luogo, si impone la trasparenza nella selezione, in quanto i bandi e gli annunci di lavoro devono indicare la retribuzione di ingresso o una specifica fascia salariale basata su parametri oggettivi, vietando contestualmente di indagare sulla storia salariale pregressa del candidato, anche per via indiretta tramite agenzie di intermediazione.
Parametri di valutazione del lavoro di pari valore secondo la Legge 96/2026
Al fine di determinare se prestazioni lavorative diverse debbano essere considerate di pari valore, l’articolo 4 del decreto individua i seguenti parametri fondamentali di valutazione, che i sistemi di inquadramento aziendali devono applicare in modo neutrale rispetto al genere:
Competenze: intese come il patrimonio di conoscenze teoriche, l’esperienza professionale pregressa, le qualifiche formali e le certificazioni necessarie per svolgere la mansione.
Responsabilità: riferite al livello di autonomia decisionale, al coordinamento di collaboratori, alla gestione di budget finanziari o all’impatto delle decisioni sui risultati aziendali.
Condizioni di lavoro: basate sui fattori di rischio fisico, psicologico e ambientale connessi all’operatività del dipendente.
Si riscontra un’importante omissione rispetto alla Direttiva europea, la quale includeva tra i criteri anche l’impegno (mentale, fisico ed emotivo), parametro decisivo per valorizzare i ruoli assistenziali e di cura, a forte prevalenza femminile.
Cosa cambia per un dipendente con la nuova normativa sulla trasparenza dei salari?
Il dipendente cessa di essere un soggetto passivo nell’architettura retributiva aziendale. Lei/Lui acquisisce il diritto soggettivo di richiedere e ricevere per iscritto, a cadenza annuale, le informazioni dettagliate sui livelli retributivi medi della propria categoria di appartenenza, disaggregati per genere. Il datore di lavoro è tenuto a fornire una risposta esaustiva e motivata entro due mesi dalla ricezione della domanda.
Qualora l’informativa aziendale risulti incompleta o lacunosa, la/il dipendente ha il diritto di chiedere ulteriori chiarimenti e, se necessario, di attivare le tutele giurisdizionali o sindacali previste dal Codice delle Pari Opportunità, con la garanzia di una protezione assoluta contro qualsiasi misura ritorsiva o discriminatoria intrapresa dall’azienda.
Adempimenti e scadenze per classi dimensionali aziendali
La portata degli obblighi operativi è graduata in base alla consistenza dell’organico aziendale, con scadenze temporali differenziate.
Aziende con oltre 250 dipendenti
Le grandi imprese sono soggette al massimo livello di rendicontazione. Devono raccogliere e trasmettere annualmente all’Organismo di monitoraggio del Ministero del Lavoro un set dettagliato di indicatori, tra cui il divario retributivo medio e mediano (complessivo e sulle componenti variabili) e la distribuzione del personale nei quartili retributivi. La prima raccolta dati e il correlato invio telematico devono essere eseguiti entro il 7 giugno 2027.
Aziende tra 150 e 249 dipendenti
I datori di lavoro che si collocano in questa fascia dimensionale condividono la medesima scadenza di avvio, fissata al 7 giugno 2027. Tuttavia, l’obbligo di comunicazione del report sul divario retributivo di genere assume una frequenza triennale anziché annuale.
Aziende tra 100 e 149 dipendenti
Per questa categoria di medie imprese, l’obbligo di monitoraggio e di trasmissione triennale dei dati sul divario salariale è posticipato al 7 giugno 2031, consentendo un periodo di transizione più esteso per l’integrazione dei sistemi gestionali e di payroll.
Piccole imprese e microimprese sotto i 100 dipendenti
Le aziende con un organico inferiore a 100 dipendenti sono esonerate dall’obbligo di reporting periodico e dalla correlata valutazione congiunta con le parti sociali. Scendendo al di sotto della soglia dei 50 dipendenti, i datori di lavoro beneficiano inoltre dell’esonero dall’obbligo di rendere disponibili i criteri di progressione economica aziendale.
Tuttavia, permane l’obbligo di rispettare la trasparenza in fase di assunzione, di informare annualmente il personale del diritto di informazione e di riscontrare le richieste individuali sui salari medi, adottando modalità semplificate che verranno definite tramite decreti ministeriali entro ottobre 2026 per tutelare l’anonimato in organici ridotti.
| Organico | Reporting | Frequenza | Primo Invio | Valutazione Congiunta | Agevolazioni & Limitazioni |
|---|---|---|---|---|---|
| ≥ 250 dip. | Sì | Annuale | 7 Giugno 2027 | Obbligatoria (gap ≥ 5%) | Massimo livello di compliance obbligatoria. |
| 150 - 249 dip. | Sì | Triennale | 7 Giugno 2027 | Obbligatoria (gap ≥ 5%) | Semplificazione amministrativa con invio triennale. |
| 100 - 149 dip. | Sì | Triennale | 7 Giugno 2031 | Obbligatoria (gap ≥ 5%) | Periodo di transizione esteso al 2031 per adeguamento. |
| < 100 dip. | No | Esente | Non applicabile | Esente | Nessun reporting obbligatorio. Resta la risposta a istanze dei dipendenti. |
| < 50 dip. | No | Esente | Non applicabile | Esente | Esonero ulteriore dall'obbligo sui criteri di progressione economica. |
Criticità operative e zone grigie: la gestione del rischio
L’applicazione pratica del D.Lgs. 96/2026 rivela complessità interpretative e rischi procedurali che necessitano di una gestione attenta, al fine di evitare che l’adeguamento formale si traduca in un boomerang sanzionatorio.
Come devono prepararsi le aziende italiane alla nuova legge sulla trasparenza retributiva 2026?
La preparazione deve muovere da un approccio basato sulla gestione del rischio (risk-based) e sull’integrazione delle funzioni HR, compliance, privacy e relazioni sindacali. Le aziende devono mappare le posizioni organizzative, definire criteri oggettivi per l’erogazione dei superminimi e strutturare procedure per gestire le richieste dei dipendenti senza violare la riservatezza dei dati personali.
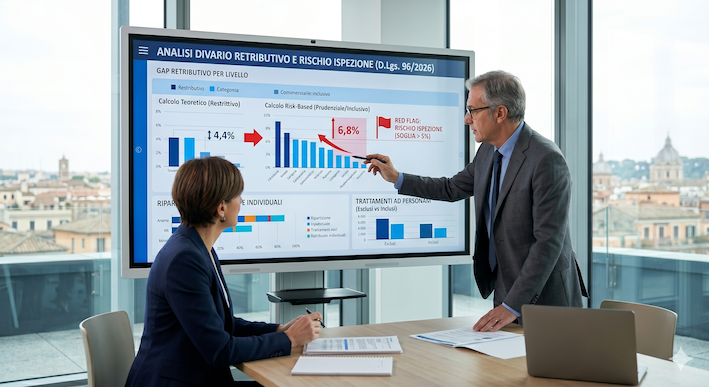
Una delle maggiori criticità è legata alla definizione di “livello retributivo” dell’art. 3, che esclude i trattamenti individuali non strutturali, quali i superminimi ad personam temporanei o discrezionali. Gli esperti segnalano che questa impostazione contrasta con la Direttiva europea, la quale include ogni forma di compenso. Il rischio operativo per l’azienda è creare una distonia tra il calcolo sul salario fisso (che potrebbe non mostrare scostamenti superiori al 5%) e i successivi dati sulle componenti variabili da inviare all’Organismo di monitoraggio, svelando un gap non presidiato che potrebbe fungere da segnale d’allarme (“red flag”) per ispezioni o azioni giudiziarie.
Un altro nodo irrisolto riguarda il precario bilanciamento tra trasparenza e privacy. Il divieto di rivelare le condizioni economiche individuali di altri lavoratori (art. 7, comma 7) limita la conoscibilità delle buste paga dei colleghi. Questo regime protettivo rischia di costringere il lavoratore discriminato a muoversi in una asimmetria conoscitiva, rendendo difficile la prova diretta della disparità in giudizio, a meno di non disporre di dichiarazioni spontanee dei colleghi ai sensi dell’art. 7, comma 6. Infine, si evidenzia la totale omissione nel testo italiano delle tutele previste dall’art. 24 della Direttiva in materia di appalti pubblici e concessioni, nonché la mancanza di una disciplina di dettaglio sulla prescrizione dei diritti retributivi.
Quali sono le sanzioni previste per il mancato rispetto del Gender Pay Gap secondo la Legge 96/2026?
La disciplina non introduce un sistema sanzionatorio autonomo parametrato al fatturato aziendale, ma rinvia all’apparato precettivo dell’articolo 41 del Codice delle Pari Opportunità (D.Lgs. 198/2006). La sanzione amministrativa pecuniaria nominale oscilla tra i 250 e i 1.500 euro per singola violazione accertata. Tuttavia, gli impatti economici indiretti risultano estremamente più pesanti per l’equilibrio aziendale:
Risarcimento civile illimitato: in caso di accertata discriminazione retributiva, il datore di lavoro è condannato a corrispondere tutte le differenze salariali arretrate (inclusi bonus e benefit non percepiti) e a risarcire il danno patrimoniale e non patrimoniale subito dal dipendente, senza alcun tetto massimo.
Revoca delle agevolazioni: l’azienda sanzionata perde il diritto a sgravi contributivi o incentivi all’occupazione in corso.
Esclusione dagli appalti pubblici: la violazione delle norme può determinare l’impossibilità di contrattare con la Pubblica Amministrazione, generando perdite di fatturato potenzialmente devastanti.
Inversione dell’onere della prova: qualora il datore non abbia rispettato gli obblighi informativi prescritti, grava interamente sull’azienda l’onere di dimostrare la non discriminazione delle proprie politiche retributive, con un rischio di soccombenza processuale estremamente elevato.
| Istituto | Direttiva UE 2023/970 | D.Lgs. 96/2026 (Italia) | Impatto Aziendale (HR & Legal) |
|---|---|---|---|
| Livello Retributivo |
Unione Europea Onnicomprensivo: include salario base, premi variabili, benefit monetari e in natura [cite: 5, 6]. |
Decreto Italia Ristretto: limitato a elementi fissi e continuativi. Esclude i superminimi non strutturali [cite: 5, 7]. |
Governance del Rischio Potenziale disallineamento nei controlli interni. I superminimi esclusi a monte riemergeranno nei report telematici obbligatori [cite: 8]. |
| Criteri di Pari Valore |
Unione Europea Basato su 4 fattori: competenze, responsabilità, condizioni di lavoro e impegno [cite: 4]. |
Decreto Italia Basato su 3 fattori: competenze, responsabilità e condizioni. Escluso l'impegno [cite: 4]. |
Governance del Rischio Rischio di contenzioso indiretto per ruoli di cura e assistenza (a prevalenza femminile) dove l'impegno è cruciale [cite: 4]. |
| Presunzione di Conformità |
Unione Europea Assente: il datore deve sempre dimostrare la neutralità oggettiva dei propri criteri retributivi [cite: 5]. |
Decreto Italia Introdotta: l'applicazione di un CCNL leader costituisce presunzione (relativa) di conformità [cite: 5, 9]. |
Governance del Rischio Compliance formale facilitata, ma la presunzione è superabile dal lavoratore che dimostri discriminazioni individuali [cite: 9]. |
| Appalti Pubblici |
Unione Europea Esclusione automatica dalle gare pubbliche per datori con gap ≥ 5% non giustificato [cite: 4]. |
Decreto Italia Nessun recepimento diretto: non vi sono disposizioni specifiche nel testo del decreto [cite: 4]. |
Governance del Rischio L'esclusione opera unicamente in via riflessa come sanzione accessoria del Codice Pari Opportunità [cite: 2, 10]. |
Strumenti pratici e analisi dei divari
Al fine di tradurre i precetti normativi in un modello operativo, si propone un’analisi pratica di una fattispecie di divario salariale riscontrata all’interno di una realtà produttiva di medie dimensioni.
Scenario Applicativo: Calcolo del Gender Pay Gap presso Alfa S.r.l.
Si consideri l’azienda Alfa S.r.l., con 180 dipendenti e operante nel settore dei servizi, soggetta all’obbligo di reporting triennale con prima scadenza al 7 giugno 2027. In sede di verifica preventiva dei sistemi retributivi, l’ufficio Risorse Umane esamina la categoria professionale “Quadri Amministrativi e Controllo”, composta da 9 uomini e 11 donne che svolgono mansioni di pari valore.
I dati retributivi medi rilevati sono i seguenti:
Retribuzione annua media lorda (base fissa) – Uomini: € 48.000
Retribuzione annua media lorda (base fissa) – Donne: € 47.500
Componenti variabili medie (superminimi e premi) – Uomini: € 7.000
Componenti variabili medie (superminimi e premi) – Donne: € 4.000
La retribuzione complessiva media lorda (fissa + variabile) risulta pari a € 55.000 per la platea maschile e € 51.500 per quella femminile. L’applicazione della formula per la determinazione del divario retributivo complessivo di genere è così strutturata:
Divario Retributivo Medio di Genere
Average Gender Pay Gap (GPG)Misura la differenza percentuale tra la media delle retribuzioni percepite dai lavoratori e dalle lavoratrici [cite: 1].
Utilizzo: È la formula di riferimento per il reporting periodico e per la verifica della soglia di allerta del 5% ai fini della valutazione congiunta [cite: 2, 3].
Soglia Critica: ≥ 5%Divario Retributivo Mediano di Genere
Median Gender Pay Gap (GPG)Confronta il valore centrale (mediana) delle retribuzioni, escludendo l'effetto distorsivo di stipendi insolitamente alti o bassi.
Utilizzo: Fornisce una fotografia statistica più accurata della reale distribuzione salariale interna, depurata da eventuali "valori anomali" [cite: 2, 4].
Rilevazione Statistica| Voce Retributiva | Prassi Legittima (Giustificazione Oggettiva) | Prassi Rischiosa/Illecita (Rischio Discriminazione) |
|---|---|---|
| Superminimo Individuale |
A Norma L'erogazione è legata al possesso di comprovate ed eccezionali competenze tecniche certificate, all'assunzione formale di responsabilità di progetto documentate o a chiare politiche di attraction per profili altamente specialistici. |
Sanzionabile Il trattamento viene riconosciuto in assenza di criteri oggettivi e scritti, o parametrato esclusivamente sulla storia salariale pregressa (es. ultima busta paga del datore precedente) trascinando asimmetrie storiche. |
| Premi di Risultato |
A Norma Le componenti variabili vengono quantificate e corrisposte sulla base del reale raggiungimento di KPI collettivi o individuali preventivamente concordati, trasparenti, misurabili e monitorati. |
Sanzionabile L'assegnazione è lasciata alla totale discrezionalità del management, oppure prevede l'applicazione di algoritmi che penalizzano indirettamente i periodi di assenza tutelati (es. congedi di maternità o parentali). |
| Progressioni Economiche |
A Norma I passaggi di livello e gli aumenti di merito avvengono tramite un sistema strutturato di job grading e valutazioni delle performance formali, oggettive e neutre rispetto al genere. |
Sanzionabile La gestione delle carriere è opaca o basata su automatismi rigidi (come l'anzianità di servizio non correlata all'effettivo valore del lavoro) che finiscono per favorire la componente maschile a parità di competenze. |
Conclusioni e prospettive di governance
L’adeguamento al D.Lgs. 96/2026 non deve essere ridotto a un mero esercizio di calcolo matematico o a un invio telematico formale. La trasparenza salariale impone alle imprese di ridefinire in radice la propria architettura organizzativa, le politiche di compensation e i flussi comunicativi interni, garantendo tracciabilità e coerenza in ogni singola scelta retributiva.
Sezione FAQ
Quali informazioni retributive devono essere fornite ai candidati prima dell’assunzione?
Ai sensi dell’articolo 5 del D.Lgs. 96/2026, i datori di lavoro devono indicare negli annunci di selezione o prima del colloquio conoscitivo la retribuzione iniziale o la relativa fascia economica prevista per la posizione offerta. Questa indicazione deve basarsi su parametri oggettivi e neutrali rispetto al genere. È tassativamente vietato porre domande dirette o indirette volte a conoscere lo storico salariale del candidato presso precedenti datori di lavoro, una prassi consolidata che la norma intende sradicare per evitare il trascinamento di vecchie disparità. Gli intermediari o le agenzie di recruiting esterni sono parimenti vincolati a tali doveri di riservatezza e trasparenza.
Come influisce il D.Lgs. 96/2026 sulle clausole di riservatezza salariale già presenti nei contratti?
Il decreto legislativo introduce una nullità di diritto per tutte le clausole di riservatezza retributiva inserite all’interno dei contratti individuali di lavoro o dei regolamenti interni aziendali. Di conseguenza, a partire dal 7 giugno 2026, qualsiasi disposizione contrattuale che limiti la facoltà dei lavoratori di divulgare o discutere con i propri colleghi o con soggetti esterni le informazioni relative al proprio trattamento economico è da considerarsi priva di effetti giuridici. I datori di lavoro sono invitati a verificare i contratti in essere e a rimuovere tali pattuizioni nulle, in modo da evitare contestazioni e allineare formalmente l’organizzazione interna ai nuovi principi di trasparenza.
In quali casi un’azienda è obbligata ad avviare la valutazione congiunta delle retribuzioni?
L’obbligo di avviare una procedura di valutazione congiunta con le rappresentanze sindacali aziendali (RSU/RSA) scatta al verificarsi di tre condizioni contemporanee previste dall’articolo 10: in primo luogo, i dati di reporting periodico devono evidenziare una differenza del livello retributivo medio tra uomini e donne pari o superiore al 5% in una qualsiasi categoria di lavoratori; in secondo luogo, tale divario non deve risultare giustificato da fattori oggettivi, pertinenti e neutrali rispetto al genere; in terzo luogo, l’azienda non deve aver corretto tale scostamento ingiustificato entro sei mesi dalla comunicazione dei dati. La procedura prevede la definizione di un piano di misure correttive da trasmettere all’Ispettorato del Lavoro.
Quali sono gli esoneri previsti per le micro e piccole imprese con meno di 50 dipendenti?
Le imprese con un organico inferiore a 50 dipendenti beneficiano di alcune importanti semplificazioni per garantire la sostenibilità applicativa della riforma. In primo luogo, esse sono completamente esonerate dall’obbligo di elaborare e trasmettere il rapporto sul divario retributivo di genere all’Organismo di monitoraggio e dalla conseguente valutazione congiunta. In secondo luogo, non sono tenute a rendere disponibili ai lavoratori i criteri stabiliti per le progressioni economiche interne. Restano tuttavia pienamente vigenti i doveri di trasparenza nella fase di selezione e il diritto dei dipendenti di richiedere le informazioni sui livelli retributivi medi, che i piccoli datori di lavoro gestiranno tramite modalità operative semplificate emanate con successivi decreti.
Quali elementi retributivi rientrano nel computo del livello retributivo medio per le tutele del lavoratore?
Sebbene l’art. 3 del D.Lgs. 96/2026 limiti formalmente il livello retributivo medio agli elementi fissi e continuativi (escludendo i superminimi individuali non strutturali), la Fondazione Studi dei Consulenti del Lavoro suggerisce un approccio prudenziale (risk-based). Nelle verifiche interne e nelle risposte alle richieste dei dipendenti, è raccomandabile includere i superminimi ad personam (specialmente se non assorbibili), i premi di produttività collettivi e le componenti del welfare aziendale che assumono di fatto natura continuativa. Escludere tali voci dall’audit preventivo rischia di occultare divari significativi che emergeranno inevitabilmente nel report sulle componenti variabili da inviare all’Organismo di monitoraggio, esponendo l’azienda a contestazioni per comportamento discriminatorio.